«Богатый парикмахер» дал канадцам последний совет перед уходом на пенсию
Канадский финансовый гуру в 65 лет завершает карьеру и напоследок советует соотечественникам индексные фонды, независимых консультантов и грамотную оптимизацию налогов на пенсии.
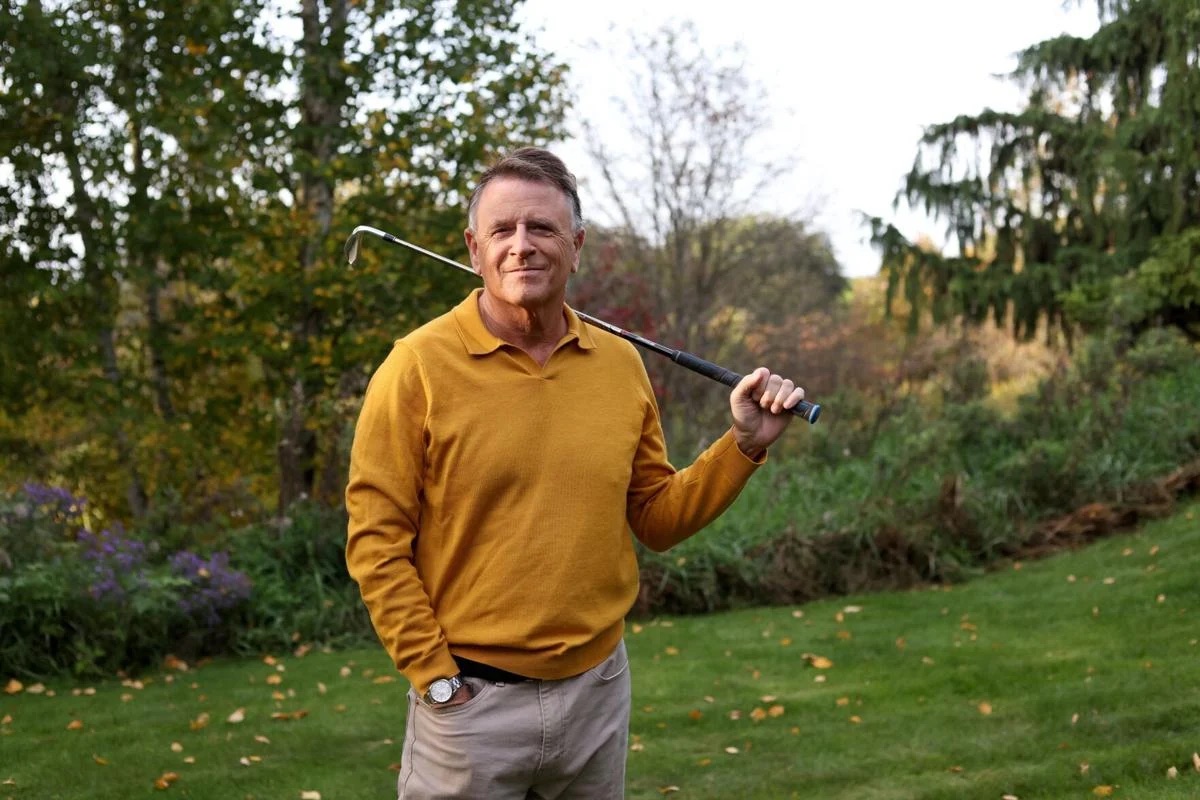
Дэвид Чилтон, почти четыре десятилетия известный канадцам как «Богатый парикмахер», уходит на покой. Ему почти 65 лет, и он никогда не планировал применить собственный совет об уходе на пенсию так рано: решение ускорили рождение внука и серьёзные болезни нескольких близких друзей. Для него нет ничего ценнее, чем быть рядом с родными, говорит Чилтон.
Имя Чилтона сделал известным дебютный бестселлер 1989 года «The Wealthy Barber», объяснявший финансовую грамотность простым языком. В 2011 году вышло продолжение «The Wealthy Barber Returns», а в прошлом году он выпустил обновлённую версию оригинальной книги с советами, адаптированными к сегодняшней экономике. За 37 лет работы писателем, подкастером и автором в соцсетях Чилтон признаётся: ему нравилось это дело, но стало тяжело поддерживать темп. «У нас просто нет инфраструктуры, чтобы отвечать всем так, как мы делали это раньше», - говорит он.
На прощание Чилтон дал канадцам несколько советов по пенсионным накоплениям.
Индексные фонды, по его мнению, должны быть основой долгосрочной инвестиционной стратегии. Фонды с единым портфелем активов дают международную диверсификацию, автоматическую ребалансировку и очень низкие комиссии. Да, такие фонды подвержены волатильности и рано или поздно столкнутся с затяжным спадом, но тем, кто способен это пережить, рынок вознаградит более высокой долгосрочной доходностью. «Все данные сейчас говорят о том, что индексные фонды должны составлять значительную часть вашего портфеля акций, если не все сто процентов», - говорит Чилтон.
Что касается выбора инструментов, RRSP (регистрированный пенсионный сберегательный план), по словам Чилтона, при грамотном использовании всё ещё остаётся лучшим вариантом для большинства канадцев. Он признаёт, что общественное мнение немного развернулось в пользу TFSA (освобождённого от налога сберегательного счёта) из за его простоты и отсутствия налога при снятии средств. Но, по его словам, здесь кроется фундаментальное недопонимание: да, снятие с RRSP облагается налогом, однако пенсионеры обычно попадают в гораздо более низкую налоговую категорию, чем во время работы. При этом TFSA остаётся отличным инструментом накоплений, тем более что сегодня у меньшего числа канадцев есть пенсии от работодателя: «Нам нужно, чтобы люди старались вложить в эти два инструмента как можно больше денег в течение всей трудовой жизни».
Долгие годы канадцам говорили, что для комфортной пенсии нужно 70 процентов дохода, который был до выхода на пенсию. Чилтон с этим правилом не согласен: он знает немало людей с успешной пенсией и при меньших суммах. Универсального ответа, сколько нужно накопить, не существует, поэтому он советует обращаться за индивидуальным пенсионным планом к специалисту.
За последние пять лет Чилтон наблюдал заметный рост числа независимых финансовых консультантов, которые работают только за гонорар и не продают финансовые продукты. Многие из них имеют квалификацию сертифицированного финансового планировщика (CFP) и помогают клиентам выстроить комплексный план: пенсионный доход, налоговую оптимизацию и наследственное планирование. Работа с таким консультантом обычно стоит несколько тысяч долларов, но, по словам Чилтона, это окупается: экономия на налогах может составить десятки, а иногда и сотни тысяч долларов. Консультант также поможет проработать худшие сценарии и заложить в план гибкость на случай роста расходов. «Я не верю в подход «сделай сам» в пенсионном планировании, - говорит он. - Я действительно считаю, что нужна помощь. Это очень непростая область».
Чилтон часто встречал людей в возрасте около 50 лет, которые начинали паниковать из за недостаточных накоплений. Его первый совет - принять, что, скорее всего, придётся работать дольше, чем планировалось: «Не все хотят работать эти несколько дополнительных лет, но часто именно это и есть ответ. Никакого короткого пути нет». Сократить расходы можно, например, переехав в меньшее жильё. По его опыту как планировщика, главное - быть реалистом; людям трудно это принять, но когда они соглашаются, дела, как правило, налаживаются. Главный урок, который он вынес за годы работы «Богатым парикмахером»: сокращение расходов редко делает людей несчастными, чаще - наоборот, счастливее. «Избавление от проблем с кредитной картой приносит людям невероятное чувство удовлетворения», - говорит он.
Слишком многие канадцы пренебрегают советами по налоговой оптимизации пенсионного дохода, отмечает Чилтон: суммы, которые остаются «на столе», порой достигают тысяч или десятков тысяч долларов в год. Чтобы доход на пенсии был максимально эффективным с точки зрения налогов, он советует работать с консультантом, специализирующимся на пенсионном доходе, который подскажет, в каком порядке снимать средства с разных источников. Многие эксперты сейчас советуют стратегию «сброса» RRSP, при которой средства снимают раньше, откладывая получение пенсии по Канадскому пенсионному плану (CPP), а в некоторых случаях и пособия по старости (OAS). Поскольку ситуация у всех разная, Чилтон подчёркивает важность консультации с финансовым советником.
По наблюдениям Чилтона, многие его друзья с трудом адаптируются к пенсионной жизни, потому что слишком отождествляли себя с карьерой и им не хватает занятия, ради которого стоит выходить на пенсию. Его 93-летний отец тоже тяжело переживал первые годы после ухода с работы, но, начав преподавать английский как второй язык и давать уроки бриджа, вернул себе вкус к жизни. По словам Чилтона, те, кто формирует новые привычки и находит способ приносить пользу другим, получают от пенсии больше всего удовольствия: «В освоении нового хобби всё ещё есть чувство приключения. Ты снова становишься молодым, когда этим занимаешься». Он также отметил разницу между друзьями, которые серьёзно занялись фитнесом на пенсии, и теми, кто этого не сделал: первые счастливее и здоровее, а время для прогулок и силовых тренировок, которые медики настоятельно рекомендуют для поддержания прочности костей, есть у всех.
Сам Чилтон признаётся: «Мне очень нравилось почти 40 лет быть Богатым парикмахером, но теперь я определённо пойду в другом направлении». В его планах - написать пьесу (к драматургии и живому театру у него давняя тяга), попробовать себя в бизнес идеях вне личных финансов, гулять с собакой Джаспером, помесью бельгийской овчарки малинуа, подтянуть удар в гольфе на драйвинг-рейндже, плавать в озере Гурон, обедать с друзьями и проводить время с новорождённым внуком. С момента решения уйти на пенсию у него не возникало ни тени сомнения: «Я жду этого с нетерпением».
Maple Barrel пересказывает и сокращает публикацию по-русски, сохраняя ссылку на оригинал.